목차
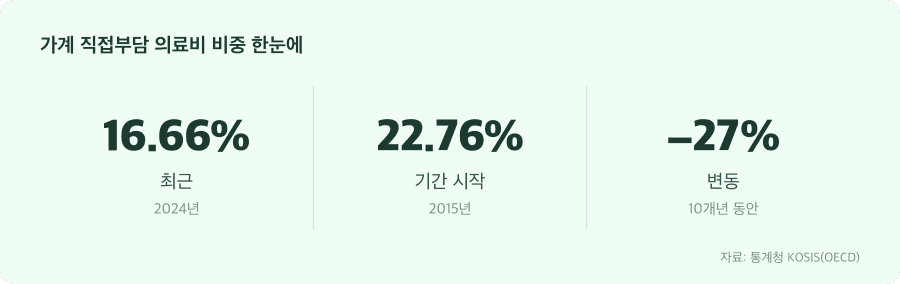
2015년부터 2024년까지 10년간 가계 직접부담 의료비 비중이 22.76%에서 16.66%로 크게 내려갔습니다. 통계만 보면 국민의료비 부담이 확실히 줄어든 셈입니다. 하지만 여전히 많은 사람들이 병원비 때문에 한숨을 쉽니다. 이 역설을 풀어봅시다.
통계는 좋아졌는데 체감은 달라진 게 없다
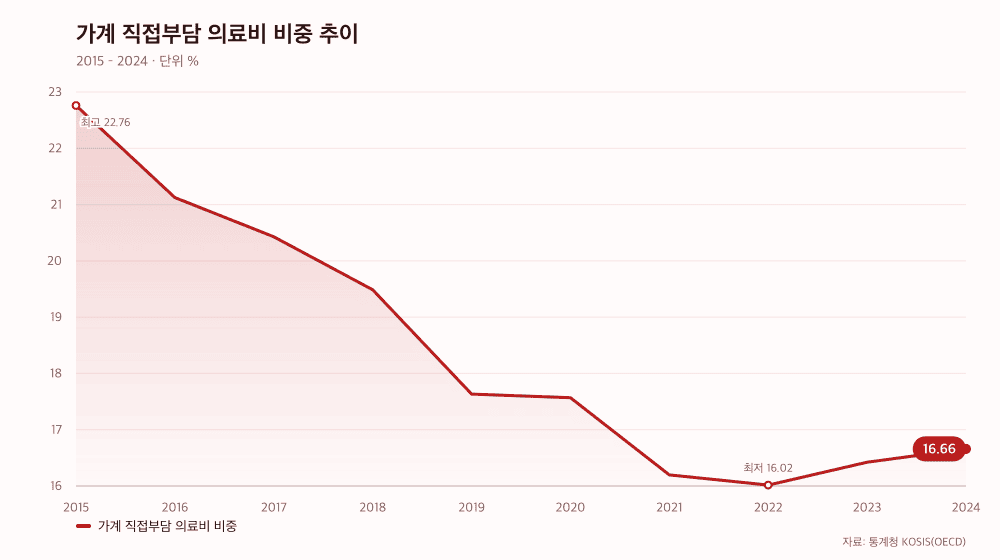
지난 10년간 우리 의료비 부담 비중은 상당히 내려갔습니다. 2015년 22.76%에서 2024년 16.66%로, 9년 만에 6.10%포인트가 낮아진 것입니다. 정부 정책도 여러 번 바뀌었고, 건강보험 보장 범위도 늘어났습니다. 숫자만 놓고 보면 의료비 걱정이 많이 줄어들어야 맞는데요.
그런데 현실은 조금 다릅니다. 주변에서 ‘자녀가 입원했더니 몇백만 원이 나왔다’, ‘부모님 수술비 때문에 예금을 깼다’ 같은 얘기가 자주 나옵니다. 급여가 자동차처럼 오를 만한 시대도 아닌데, 의료비는 여전히 무겁게 느껴집니다. 통계가 말하는 ‘좋아짐’과 우리가 체감하는 ‘무거움’ 사이에 뭔가 미스매치가 있다는 뜻입니다.
특히 주목할 점은 2022년까지 계속 내려오던 비중이 2023년 16.42%, 2024년 16.66%으로 반등하기 시작했다는 것입니다. 10년간의 하락 추세가 꺾인 신호인데, 이것이 의미하는 바는 무엇일까요?
건강보험 보장성 확대가 이뤄낸 변화
숫자가 내려간 데는 분명한 이유가 있습니다. 2017년 문재인 정부가 발표한 ‘건강보험 보장성 강화 대책’이 본격 추진되면서 의료 환경이 바뀌었기 때문입니다. 당시 정책브리핑에 따르면 2017년 보장률 62.7%를 2022년 70%까지 올린다는 목표였습니다. 선택진료비 폐지, 상급병실료 급여화, 비급여 항목의 단계적 급여화 같은 정책들이 이 기간에 추진됐습니다.
실제 효과도 컸습니다. 같은 정책브리핑에 따르면 2018년부터 2020년 사이 약 3,700만 명이 9조 2,000억 원의 의료비 경감 혜택을 받았습니다. 상급종합병원의 보장률도 2017년 65.1%에서 2019년 69.5%로 올라갔습니다. 즉, 정부가 해야 할 의료비는 정부가 내고, 국민이 내야 할 몫을 줄여준 것이죠.
하지만 여기서 주목해야 할 대목이 있습니다. 2022년 이후로 이 하락 추세가 멈추고 반등하고 있다는 것입니다. 보장성 강화 정책이 가능한 데까지 간 것 아닐까, 아니면 다른 요인이 작용하고 있는 것 아닐까 하는 의문이 생깁니다.
낮은 비중이 모두를 위한 낮은 부담을 의미하지는 않는다
여기가 핵심입니다. ‘가계 직접부담 의료비 비중’이 낮다는 것이 모든 국민의 의료비 부담이 낮아졌다는 뜻은 아닙니다. 이 수치는 전체 의료비 중에서 가계가 차지하는 비율을 나타낼 뿐, 개인마다 실제로 몇 백만 원을 내는지는 따로입니다. 비유하자면 월평균 지출이 줄었다는 통계도, 한 번의 큰 지출로는 개인의 형편을 한순간에 흔들 수 있다는 뜻과 같습니다.
그리고 더 중요한 점은 건강보험이 커버하지 않는 영역이 여전히 크다는 것입니다. 암 치료에서 쓰이는 신약, 고도의 의료기술, 비급여 항목들은 통계상 하락에 거의 영향을 주지 않습니다. 환자가 ‘조금 더 나은 치료’를 선택하려고 할 때, 그 차이 금액은 고스란히 주머니에서 나갑니다.
2023년부터 2024년으로 가면서 비중이 다시 올라가는 추세도 같은 맥락으로 읽을 수 있습니다. 정책으로 줄일 수 있는 필수의료 부담은 이미 상당히 내렸지만, 개인 선택과 질병의 특성에 따른 추가 부담은 계속 커지고 있다는 신호일 수 있습니다.
당신의 지갑 현실과 통계의 격차를 인식하세요
통계가 16.66%라고 해서 모든 가정의 의료비가 월급의 16.66%에 불과한 것은 아닙니다. 건강한 가정은 훨씬 적게 쓰고, 질병을 겪는 가정은 몇 배를 쓰는 경우도 많습니다. 평균값이라는 게 바로 그런 특성입니다. 큰 수술을 앞두고 있거나 어린 자녀가 장기치료를 받아야 한다면, 당신의 부담은 통계를 훨씬 초과할 겁니다.
문제는 언제 그런 상황을 맞이할지 모른다는 것입니다. 30~50대 가구주라면 자녀의 예상치 못한 질환, 부모님의 입원, 본인의 수술이 갑자기 찾아올 수 있습니다. 그 순간이 오면 지난 10년간 의료비 비중이 내려갔다는 뉴스는 자신의 통장을 지켜주지 못합니다.
다가올 의료 사건에 미리 대비하는 방법
지금 당신이 확인해야 할 것들이 있습니다. 먼저 현재 가입한 실손보험의 보장 범위를 다시 들여다보세요. 비급여 항목을 얼마나 커버하는지, 입원 중 간병비 부담은 얼마나 되는지 확인하는 것이 중요합니다. 정부 정책으로는 막을 수 없는 비급여 부분에서 당신을 지킬 수 있는 것이 이런 개인 보험입니다.
둘째, 고액 의료비 사건에 대비한 예비금을 다시 점검하세요. 통계상 의료비 비중은 낮아졌지만, 그건 평균이고 중앙값입니다. 중증질환이나 장기 입원은 몇 개월간의 월급을 한 번에 날릴 수 있습니다. 월급의 3개월분 이상을 의료비 위기용으로 확보해두는 것이 현명합니다.
마지막으로, 가족 중 누가 어떤 질환에 취약한지 미리 생각해두세요. 유전적 질환이 있다면 그에 맞춘 검진과 보험을 미리 준비할 수 있습니다. 통계는 미래를 예측하지 못하지만, 개인의 예방과 준비는 할 수 있습니다. 의료비 비중이 낮다는 안심보다는, 언제든 닥칠 수 있는 고액 부담에 대한 현실적 대비가 훨씬 더 당신의 재정을 지킬 것입니다.
통계 너머, 개인의 결정이 중요해지는 시대
2024년 직접부담 비중 16.66%는 평균값이자, 동시에 정부 정책의 한계를 보여주는 신호기도 합니다. 건강보험 보장성 강화는 분명 이뤄냈지만, 2023~2024년 반등은 그 정책만으로는 부족하다는 걸 말해줍니다. 개인이 선택하는 의료(신약, 선진 기술, 비급여 항목)의 비중은 계속 커지고 있기 때문입니다.
당신의 지갑을 지키는 일은 이제 개인의 몫입니다. 통계에 안주하지 말고, 자신의 가족 상황에 맞는 보험을 챙기고, 예비금을 확보하고, 필요하면 미리 상담을 받으세요. 통계가 좋아진 것은 사실이지만, 그것이 당신의 구체적인 의료 위기를 막아주지는 못합니다. 통계와 현실 사이의 격차를 인식하는 것이 현명한 개인이 할 수 있는 첫걸음입니다.
| 시점 | % |
|---|---|
| 2019년 | 17.63 |
| 2020년 | 17.57 |
| 2021년 | 16.20 |
| 2022년 | 16.02 |
| 2023년 | 16.42 |
| 2024년 | 16.66 |
자료: 통계청 KOSIS(OECD)
※ 정보 제공 목적의 자료이며, 이에 근거한 판단의 책임은 이용자 본인에게 있습니다.
함께 보면 좋은 글
- 임신·출산 진료비 바우처, 신청 기한 놓치면 못 받습니다
- 약값이 올랐다고 느끼는 이유, 알고 보니 약국이 하는 일이 늘어났다
- 같은 수술인데 병원마다 다른 비급여 진료비, 비교해 보셨나요