목차
2015년부터 2022년까지 의료비 부담이 꾸준히 줄어들었습니다. 그런데 지난 2년간 그 추세가 꺾였습니다. 정부가 비급여를 급여화하는 정책을 펼쳤는데도 개인이 내는 의료비는 왜 다시 늘어났을까요?
8년간 떨어지던 부담, 2023년부터 반등하다
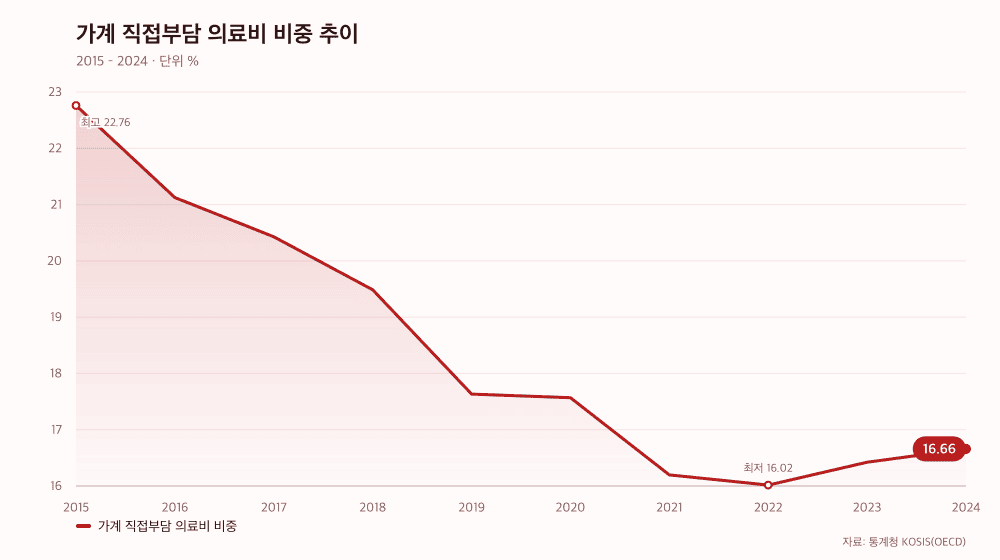
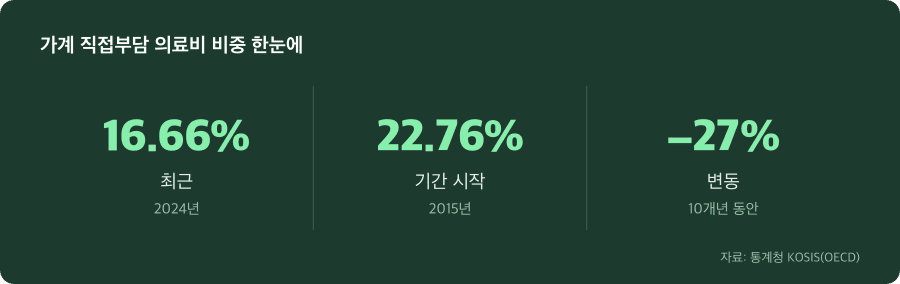
2015년만 해도 의료비의 22.8%를 가계가 직접 냈습니다. 병원비, 약값, 검사비 같은 것들을 온전히 주머니에서 꺼내야 했다는 뜻입니다. 그런데 2022년에는 그 비중이 16.0%까지 내려왔습니다. 9년간 6.1%포인트가 떨어진 겁니다.
정부의 건강보험 보장성 강화 정책이 실제 효과를 본 셈이었습니다. 그런데 2023년 16.4%, 2024년 16.7%으로 2년 연속 올라갔습니다. 8년을 내려오다 처음 반등한 것입니다. 정책이 바뀐 게 아니라면, 시장의 구조 자체가 변했다는 뜻 아닐까요?
정부의 비급여 급여화가 정말 효과를 봤던 시절
2019년부터 정부는 본격적으로 비급여 항목을 건강보험에 포함시키는 정책을 시행했습니다. 초음파, MRI, 도수치료 등 3,800여 개 항목이 단계적으로 급여화됐고, 2022년까지 30조 원 규모의 예산이 투입될 계획이었습니다(대한민국 정책브리핑).
실제 성과도 있었습니다. 2019년 보장성 강화 정책으로 총 4조 원의 의료비 경감 효과가 나타났습니다. 비급여 급여화만 해도 그 중 2조 6천억 원을 차지했으니까요. 가계 입장에서 보면 병원에 갈 때마다 ‘아, 이제 보험 되네’ 하고 깎이는 부담을 체감했을 겁니다.
그렇다면 왜 2023년부터 다시 올라간 걸까요? 정책이 약해진 게 아니라면 다른 곳에서 뭔가 변했다는 신호일 수 있습니다.
정책이 줄일수록, 의료기관은 새로운 비급여를 더 빠르게 만들었다
여기가 핵심입니다. 비급여 진료비가 늘어나는 속도가 건강보험 급여 진료비가 늘어나는 속도의 약 2배에 달한다는 점입니다(국민건강보험공단·건강보험심사평가원). 정부가 항목을 급여화할 때마다 의료기관은 새로운 비급여를 개발해냈다는 뜻이 됩니다.
실제로 최근 10년 동안 비급여 본인부담은 10.7% 증가했는데, 급여 진료비는 8.2%만 증가했습니다. 정책의 효과가 의료기관의 대응 속도에 따라잡히지 못한 겁니다. 게다가 실손의료보험이 비급여를 보장하면서 환자와 의료기관 모두 비용을 크게 의식하지 않게 되었습니다. 그러니까 개인은 결국 계속 졌다고 봐야 합니다.
2023년 반등의 진짜 이유: 정책 효과의 한계와 의료 이용의 회복
여기에 하나가 더 있습니다. 팬데믹 이후 의료 이용이 회복되는 시점과 정책 효과의 한계가 겹쳤다는 점입니다. 2023년 건강보험 총진료비는 전년 대비 4.7% 증가했는데, 약품비는 8.5% 늘어났습니다. 약값이 2배 이상 빠르게 올랐다는 뜻입니다(국민건강보험공단).
그 배경에는 정부의 정책도 있었습니다. 2023년 척수성 근위축증 치료제 등 24개의 고가 약제를 새로 급여했고, 암·희귀질환 치료제 기준도 확대했습니다. 결과적으로 해당 분야 약품비가 전년 대비 10.8%, 9.7% 증가했습니다(국민건강보험공단). 정부가 ‘보장성을 강화한다’는 명목으로 진료를 늘리면서, 동시에 비용도 늘어난 셈입니다.
게다가 고령 인구가 늘어나면서 만성질환 환자도 증가했습니다. 진료가 자연스럽게 많아질 수밖에 없는 구조인 겁니다.
앞으로는 ‘정책이 줄여줄 것’이 아니라 ‘뭐가 안 보이는지’ 확인해야 한다
이제 정책에 기대는 것만으로는 부족합니다. 비급여는 의료기관이 정하는 가격으로 여전히 개인이 전액 부담합니다. 도수치료, 영양주사, 고급 치과 치료, 안경 같은 것들이 그렇습니다. 정부가 급여를 늘려도 의료기관이 비급여 항목을 끊임없이 만들어내는 한, 가계 부담은 완전히 내려가기 어렵습니다.
본인부담금 한도액 제도가 있어서 진료비가 너무 많이 들면 일부는 돌려받을 수 있습니다. 하지만 그 한도를 초과하는 비급여 진료를 받으면 그건 전부 개인이 감당해야 합니다. 병원비를 줄이려면 앞으로 ‘어느 항목이 건강보험이 안 보는가’를 직접 물어보고 확인하는 습관이 필요합니다. 정책의 발표보다 현장의 청구서를 읽는 게 더 현실적이라는 뜻입니다.
| 시점 | % |
|---|---|
| 2019년 | 17.63 |
| 2020년 | 17.57 |
| 2021년 | 16.20 |
| 2022년 | 16.02 |
| 2023년 | 16.42 |
| 2024년 | 16.66 |
자료: 통계청 KOSIS(OECD)
※ 정보 제공 목적의 자료이며, 이에 근거한 판단의 책임은 이용자 본인에게 있습니다.