목차
집값이나 코인 시세가 오르면 ‘내 자산도 늘었나’ 궁금해지죠. 하지만 집값에서 대출금을 빼지 않으면 내가 실제로 가진 몫을 과대평가하기 쉽습니다. 오늘은 부채를 뺀 순자산 기준으로 내 위치를 가늠하는 방법을 정리해 드립니다.
집값만 보고 ‘나 꽤 모았네’ 착각하기 쉽습니다
뉴스에서 아파트 시세가 올랐다는 소식을 보면 내 집값도 자연스레 떠오릅니다. 그런데 그 집에 담보대출이나 전세보증금(임대보증금)이 끼어 있다면, 그 부분은 내 몫이 아니라 갚아야 할 돈입니다.
자산 상위 구간을 이야기할 때 쓰이는 숫자는 대부분 ‘총자산’이 아니라 ‘순자산’, 즉 자산에서 부채를 뺀 금액을 기준으로 합니다. 같은 집을 갖고 있어도 대출이 얼마나 남았는지에 따라 순자산 등수는 크게 달라집니다.
그래서 내 자산 순위를 제대로 보려면 먼저 ‘내가 가진 것’과 ‘내가 갚아야 할 것’을 각각 따로 적어보는 과정이 필요합니다.
순자산은 ‘자산 총액 – 부채 총액’으로 계산합니다
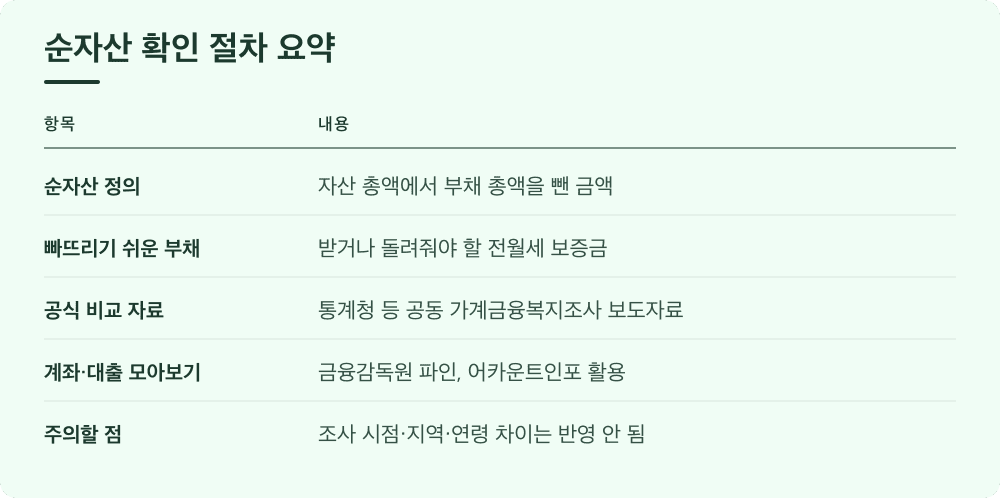
순자산 계산의 기본 공식은 단순합니다. 부동산, 예적금, 주식, 전월세 보증금(받을 돈)을 포함한 자산 총액에서, 대출과 전월세 보증금(내줘야 할 돈)을 포함한 부채 총액을 빼면 됩니다.
여기서 흔히 빠뜨리는 부채가 전세·월세 보증금입니다. 세입자에게 돌려줘야 할 보증금은 집주인 입장에서는 명백한 부채입니다. 반대로 내가 세입자라면 내가 낸 보증금은 돌려받을 자산으로 잡힙니다.
직접 계산이 막막하다면 통계청·한국은행·금융감독원이 공동으로 매년 발표하는 가계금융복지조사를 참고하는 것이 가장 공식적인 방법입니다. 이 조사는 전국 표본 가구의 자산·부채를 조사해 순자산 구간별 분포와 10분위별 점유율을 공개합니다.
매년 발표되는 가계금융복지조사에서 내 구간을 가늠해 보세요
가계금융복지조사 보도자료에는 전체 가구 중 몇 퍼센트가 어느 순자산 구간에 속하는지, 그리고 상위 10분위가 전체 가구 자산 중 얼마를 차지하는지가 표로 정리돼 있습니다. 이 자료는 통계청 홈페이지와 국가통계포털(KOSIS)에서 매년 새로 공개됩니다.
중요한 점은 이 숫자가 매년 바뀐다는 것입니다. 작년 자료로 내 위치를 판단하면 실제와 어긋날 수 있으니, 글을 읽는 시점에 가장 최근 발표된 조사 결과를 직접 확인하는 습관을 들이세요.
내 순자산을 계산한 뒤 이 보도자료의 구간표와 비교하면, 대략 내가 전체 가구 중 어느 위치쯤에 있는지 감을 잡을 수 있습니다. 단, 이건 ‘전국 가구 평균과의 비교’일 뿐 내 또래나 같은 지역 기준은 아니라는 점을 기억하세요.
계산에 앞서 흩어진 내 계좌와 대출부터 한곳에서 모아보세요
순자산을 정확히 계산하려면 내가 가진 계좌와 빚을 빠짐없이 파악하는 게 먼저입니다. 오래전에 만들고 잊어버린 계좌나 카드가 있다면 자산을 과소평가하게 됩니다.
금융감독원이 운영하는 파인에서는 내 명의로 된 은행·보험·대출 정보를 한 번에 조회할 수 있습니다. 비슷하게 어카운트인포(계좌정보통합관리서비스)에서는 흩어진 계좌와 카드를 모아 확인할 수 있습니다.
이렇게 한곳에서 내 계좌와 대출 현황을 모아보면, 엑셀이나 메모장에 자산 목록과 부채 목록을 나란히 적어 순자산을 계산하기가 훨씬 수월해집니다.
순위 하나에 일희일비하지 말아야 하는 이유
가계금융복지조사는 매년 3월 말 시점의 표본 가구를 조사한 결과입니다. 내 상황이 그 시점과 다르거나, 최근에 집을 사고팔아 대출이 크게 늘거나 줄었다면 그 격차만큼 지금 내 위치와는 차이가 날 수 있습니다.
또한 이 조사는 전국 평균을 기준으로 하므로, 수도권과 지방, 연령대별 차이를 그대로 반영하지는 않습니다. 같은 순자산이라도 지역이나 나이에 따라 체감하는 ‘상위권’의 의미는 다를 수 있습니다.
그러니 이 숫자는 ‘내가 지금 뭘 더 해야 하나’를 점검하는 참고 자료로 쓰고, 등수 자체에 너무 몰입하지 않는 게 좋습니다. 중요한 건 내 부채 구조가 건강한지, 자산이 지나치게 한곳에 쏠려 있지 않은지를 보는 것입니다.
오늘 할 일: 내 계좌·대출을 모으고 순자산을 한 번 적어보세요
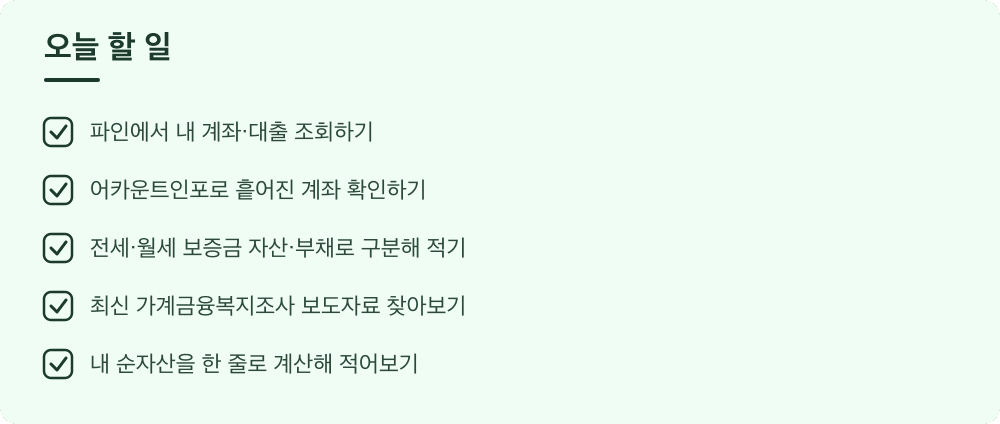
오늘은 거창한 계산보다 재료를 모으는 데 집중하세요. 파인이나 어카운트인포에서 내 명의의 계좌와 대출을 조회해 목록을 만들고, 부동산이나 전세·월세 보증금처럼 조회가 안 되는 자산·부채는 직접 메모해 더하세요.
그 다음 통계청이 공개한 가장 최근 가계금융복지조사 보도자료를 찾아 순자산 구간별 가구 분포표를 한 번 펼쳐보세요. 내 순자산이 어느 구간에 가까운지 대략이라도 가늠해보는 것만으로도 다음 재무 계획을 세우는 데 도움이 됩니다.
오늘 할 일
- 파인에서 내 계좌·대출 조회하기
- 어카운트인포로 흩어진 계좌 확인하기
- 전세·월세 보증금 자산·부채로 구분해 적기
- 최신 가계금융복지조사 보도자료 찾아보기
- 내 순자산을 한 줄로 계산해 적어보기
자주 묻는 질문
제가 세입자인데 보증금은 자산인가요 부채인가요?
세입자 입장에서 낸 보증금은 나중에 돌려받을 돈이므로 자산으로 잡습니다. 반대로 집주인이 받은 보증금은 세입자에게 돌려줘야 할 부채입니다. 구체적인 처리 방식이 헷갈리면 가계금융복지조사 통계 설명 자료나 해당 통계 기관에 문의해 확인하세요.
가계금융복지조사 구간표와 제 순자산을 비교했는데 많이 차이 나요, 어디가 틀린 걸까요?
이 조사는 매년 3월 말 시점 전국 표본 가구를 기준으로 하므로 조사 시점과 지역·연령 구성이 내 상황과 다르면 차이가 날 수 있습니다. 틀렸다기보다 비교 기준이 다르다고 보고, 최신 발표 자료인지부터 다시 확인해 보세요.
파인에서 제 자산이 다 조회되나요?
파인과 어카운트인포는 은행·보험·대출 등 금융권 정보를 모아 보여주지만 부동산 시세나 현금, 일부 비제도권 자산까지는 자동으로 반영되지 않습니다. 이런 항목은 직접 조사해 별도로 더해야 합니다.
확인한 공식 자료
- 통계청·금융감독원·한국은행(정책브리핑) — 2025년 3월 말 기준 가구의 순자산은 평균 4억 7,144만 원으로 전년대비 5.0% 증가
- 통계청·금융감독원·한국은행(정책브리핑) — 전체 가구의 57.0%가 순자산 3억 원 미만, 10억 원 이상 가구는 11.8%
- 통계청·금융감독원·한국은행(정책브리핑) — 순자산 10분위별 점유율은 상위 10분위가 전체 가구자산의 46.1%를 차지
- 금융감독원(정책브리핑) — 파인의 ‘내 계좌 한눈에’는 은행·보험·대출 등 금융권 계좌 정보를 한 번에 조회할 수 있는 서비스
신청·조회 바로가기
공식 사이트로 연결됩니다. 신청 조건과 금액은 기관 안내를 확인하세요.
※ 정보 제공 목적의 글이며, 이에 근거한 판단의 책임은 이용자 본인에게 있습니다.
함께 보면 좋은 글
- 개인투자용 국채, 어디서 어떻게 신청하나요
- 2023년 가구당 순자산이 떨어진 이유, 당신의 자산관리 신호를 읽다
- 50대는 자산을 팔고, 60대는 자산이 불었다 — 2017년부터 2025년까지