목차
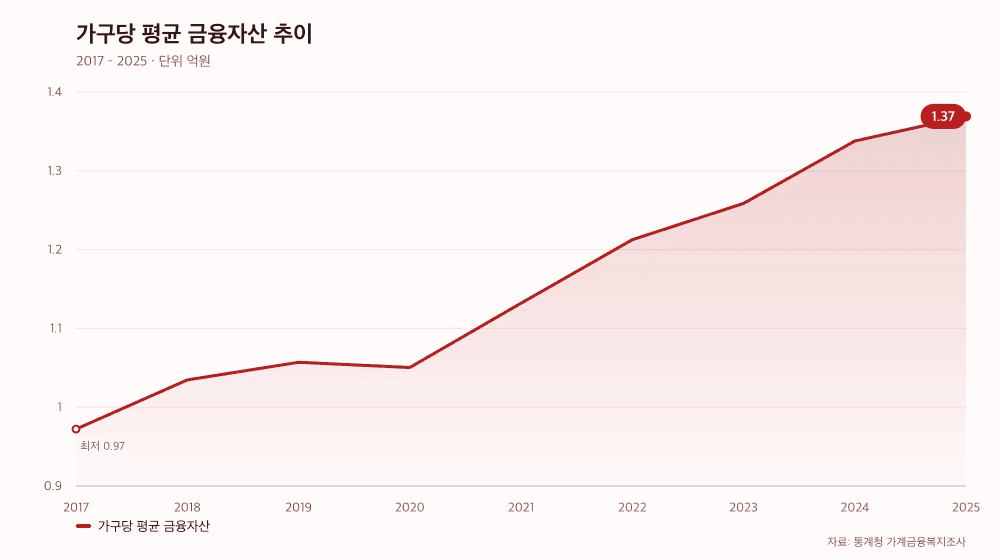
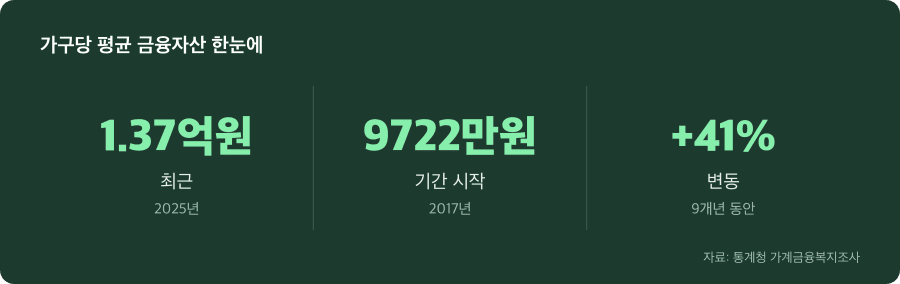
2017년부터 2025년까지 8년간 가구당 평균 금융자산은 9721만 원에서 1억 3,689만원으로 3968만 원 증가했습니다. 코로나로 멈췄던 2020년을 지나 고금리 시대까지, 계속 오르던 자산이 지금 처음 증가세를 늦추고 있습니다. 그 안에 무엇이 숨어 있을까요?
2020년 멈춤 이후, 오히려 더 빨라진 자산 증가
코로나가 터진 2020년, 금융자산이 처음으로 주춤했습니다. 2019년 1억 570만원에서 2020년 1억 504만원으로 66만 원 떨어졌습니다. 당시 경제가 멈출 것 같은 시점이었죠. 그런데 그 직후 이야기는 완전히 달랐습니다. 2021년 1억 1,319만원으로 올라가며 815만 원이나 증가했습니다. 이게 얼마나 빠른 속도인지 보려면, 2017년부터 2019년까지의 증가 속도와 비교하면 됩니다. 그 3년간 평균 연간 증가액이 282만 원 수준이었는데, 2021년부터 2024년까지는 매해 평균 500만 원을 넘게 불었습니다.
당신이 궁금할 만한 질문은 이겁니다. ‘고금리 시대’라고 하던데, 왜 금융자산이 계속 늘었던 걸까요? 2023년까지는 금리가 오르고 오르고만 했는데 말입니다. 그 답을 찾으려면 금리가 오르는 것이 모든 가구에게 같은 영향을 주지 않는다는 걸 이해해야 합니다.
고금리가 저축을 깨웠던 2021~2023년의 자산효과
한국은행 자료를 보면 기준금리는 2021년 초 0.5%에서 0.75%로 인상한 뒤, 2022년과 2023년에 걸쳐 계속 올라갔습니다. 2023년에는 3.5%까지 닿았습니다. 이것이 금융자산을 늘린 핵심 요인이었습니다. 금리가 오르면 은행 예금 금리도 따라 올라가거든요. 국고채 같은 채권 수익률도 함께 올라갔습니다. 예금에 넣어둔 돈이 전보다 훨씬 많은 이자를 벌어주기 시작했으니, 저축 의욕도 살아났던 겁니다. 가진 돈이 더 빨리 불어난다는 기대감이 새로운 저축을 부르는 악순환이 아니라 좋은순환이 되었던 시절입니다.
그런데 2023년 이후를 보면 이야기가 조금 달라집니다. 금리는 여전히 높은 3.5%에 묶여 있었지만, 금융자산의 증가 속도에 미세한 변화가 보이기 시작합니다. 이 시점부터 중요한 건, 금리 인상의 혜택을 받는 가구와 피해를 입는 가구의 격차가 커져간다는 겁니다.
2024년부터 보이기 시작한 증가세 둔화의 신호
2024년 기준금리는 3.25%로 내려가기 시작했습니다. 한국은행에 따르면 2024년에는 3.0%까지 내려갔고, 2025년에는 2.75%로 조정되었으며, 5월에는 2.5%까지 떨어졌습니다. 그러면서 금융자산의 증가 속도도 눈에 띄게 둔화했습니다. 2024년 1억 3,378만원에서 2025년 1억 3,689만원으로 311만 원 증가했는데, 이는 2021년부터 2024년까지의 평균 증가폭보다 현저히 낮습니다.
이것이 단순한 숫자 변화라고 생각하면 안 됩니다. 금리가 인상될 때는 예금과 채권으로 수익을 보는 사람들(이미 금융자산을 많이 가진 사람들)의 자산이 늘어났습니다. 반대로 금리 인상 기간 동안 대출금이 있거나 새로 돈을 빌려야 했던 가구들은 이자 부담이 커졌고, 그들의 실질 자산은 줄어들었습니다. 평균값으로 보면 증가 중인데, 실제로는 자산 보유자와 차입자의 격차가 벌어지고 있었던 겁니다. 2025년부터 증가세가 둔해지는 것은 이 양극화가 더 이상 흡수할 여유가 없어진다는 신호로 보입니다.
평균 뒤에 숨은 개인의 실질 자산 변화
당신이 은행에 100만 원을 예금해두고 있다면, 금리가 0.5%에서 3.5%로 올라갈 때 더 많은 이자를 받습니다. 같은 100만 원이 벌어주는 돈이 5배 이상 늘어나는 거죠. 그런데 당신이 은행에서 1000만 원을 빌려 차를 샀다면 어떻게 될까요? 매달 내야 할 이자가 급격히 늘어납니다. 같은 금리 인상도 사람에 따라 정반대의 효과를 낳습니다.
통계청이나 한국은행 자료를 보면, 2023년을 기점으로 가계와 기업의 이자 부담액이 급격히 늘어났습니다. 특히 저금리 시대에 대출을 많이 한 사람들은 금리 인상기에 실질적인 자산 손실을 겪게 됩니다. 평균 금융자산이 올랐다는 뉴스는 사실이지만, 그 뉴스가 당신의 자산 증가를 설명해주지는 않을 수 있다는 뜻입니다.
당신의 자산은 어느 방향으로 움직이고 있나
지금부터 확인해야 할 것은 두 가지입니다. 첫째, 당신의 금융자산(예금, 채권, 펀드, 주식 등)이 전체 가구의 몇 분위에 있는지입니다. 평균 1억 3,689만원이라는 숫자가 당신을 설명해주지 못한다면, 자신의 위치를 아는 것이 먼저입니다. 둘째, 당신이 현재 대출금을 가지고 있다면, 금리 변화가 당신의 실질 자산에 얼마나 영향을 미치는지 계산해봐야 합니다.
2025년에 금융자산 증가가 처음 둔화한 것은 고금리 수혜층의 증가 여력이 줄어들었음을 의미합니다. 2026년부터 기준금리가 다시 오르기 시작한다는 뉴스도 나왔습니다. 그렇다면 앞으로 누구의 자산이 늘고 누구의 자산이 줄어들지는 당신의 현재 자산 구성에 달려 있습니다. 평균 수치가 거짓말을 하지는 않지만, 개인의 현실을 대신 말해주지는 않습니다. 이제는 평균 뒤의 개인 숫자를 들여다봐야 할 때입니다.
지금 무엇을 점검할 것인가
당신이 고금리 시대에 자산을 지키고 늘리려면, 먼저 자신의 금융자산 구성을 점검하세요. 예금과 채권의 비중이 높다면 금리 인상은 당신에게 호재입니다. 반대로 대출이 있다면 각 상품의 금리가 변동형인지 고정형인지 확인하세요. 금리가 다시 오르면 변동형 대출의 이자는 급증할 수 있습니다.
둘째, 당신의 자산이 정말 늘어나고 있는지 ‘명목’이 아닌 ‘실질’로 계산해보세요. 평균 금융자산처럼, 숫자는 올라도 실제 구매력은 떨어질 수 있습니다. 2017년부터 2025년까지 8년간의 기록이 말해주는 것은, 평균만으로는 개인의 자산 변화를 알 수 없다는 겁니다. 당신의 숫자를 점검하는 것이 이 시점에서 가장 현명한 선택입니다.
| 시점 | 금액 |
|---|---|
| 2020년 | 1억 504만원 |
| 2021년 | 1억 1,319만원 |
| 2022년 | 1억 2,125만원 |
| 2023년 | 1억 2,586만원 |
| 2024년 | 1억 3,378만원 |
| 2025년 | 1억 3,689만원 |
자료: 통계청 가계금융복지조사
※ 정보 제공 목적의 자료이며, 이에 근거한 판단의 책임은 이용자 본인에게 있습니다.