목차
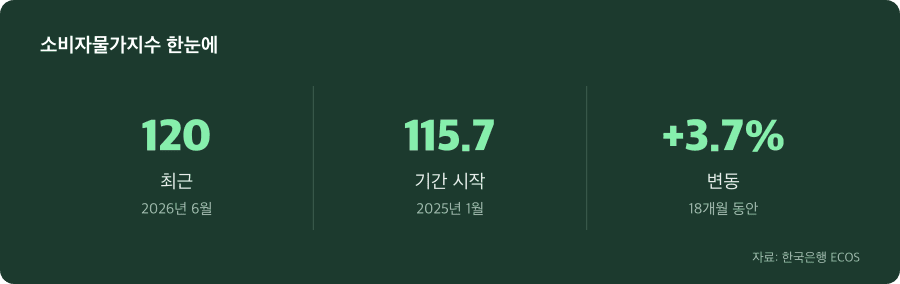
지난 18개월간 소비자물가지수는 4.28포인트 올랐습니다. 그런데 실제로 물건을 사는 사람들은 지표보다 훨씬 더 가파른 가격 인상을 느끼고 있습니다. 이 괴리가 왜 생기는지, 그리고 누가 가장 큰 타격을 받는지 살펴봤습니다.
지표는 완만한데 현장은 가파르다
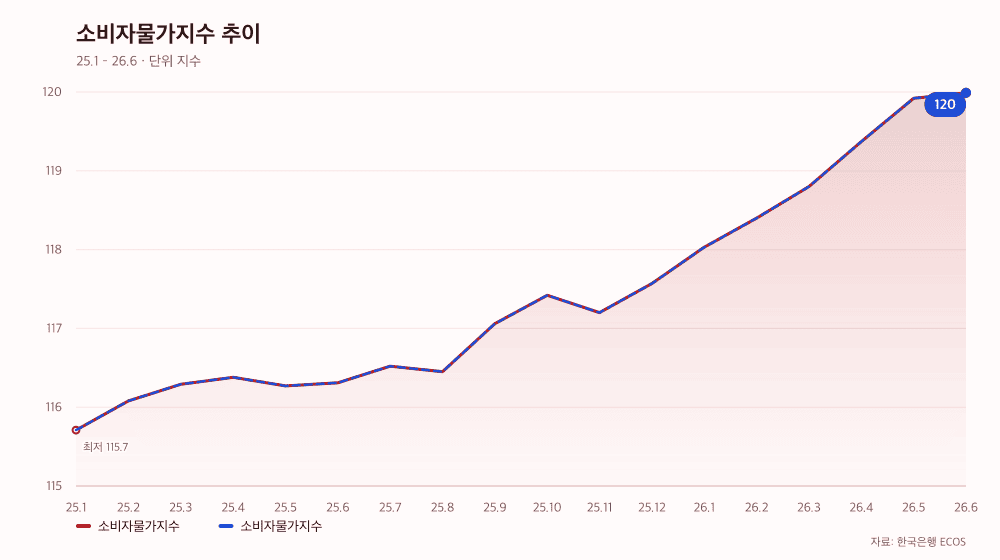
2025년 1월부터 2026년 6월까지 18개월간 소비자물가지수는 115.71에서 119.99로 올랐습니다. 수치로만 보면 천천한 상승처럼 보이는데, 실제로 장을 보고 밥을 짓는 사람들은 ‘지표보다 훨씬 빠르게 오른다’고 느낍니다. 이 말이 근거 없는 하소연만은 아니라는 점이 문제입니다.
공식 지표는 전국 모든 가구를 평균낸 것이기 때문입니다. 고소득층은 외식비와 해외여행비 같은 선택지출을 줄이는 방식으로 물가 상승에 대응하지만, 저소득층은 밥과 약값을 줄일 수 없습니다. 결국 같은 물가지수라도 가구마다 느끼는 충격이 다릅니다.
따라서 이 괴리는 통계 오류가 아니라, 소비자물가지수의 구조 자체에서 비롯된 것입니다.
필수로 써야 하는 돈의 물가를 지표가 놓치고 있다
소비자물가지수는 ‘표준 가구’의 지출 구조를 기준으로 각 항목에 가중치를 부여합니다. 예컨대 전국 평균 가구가 식료품에 월급의 10%를 쓰면, 식료품 물가는 그 정도 비중만 전체 지수에 영향을 미친다는 뜻입니다. 그런데 기초연금을 받는 노인이나 저소득층 가구는 식료품·전기료·의료비에 소득의 70~80%를 씁니다.
보건복지부에 따르면 2026년 기초연금의 월 최대 기준연금액은 34만 9700원으로 책정되었습니다. 이는 전년 대비 2.1% 인상된 금액입니다. 그런데 같은 기간 기초연금 선정기준액은 247만원으로, 전년 대비 8.3%나 올랐습니다. 왜 이런 차이가 생겼을까요? 기초연금 선정기준액은 물가뿐 아니라 생활실태 변화를 함께 고려하기 때문입니다. 다시 말해, 공식 지수만으로는 저소득층의 실제 생활비 상승을 따라잡을 수 없다는 뜻입니다.
지표상 물가 상승률 2.1%로는 부족하니 선정기준액을 8.3% 올렸다는 것 자체가, 저소득층이 체감하는 물가가 공식 지수를 훨씬 초과하고 있다는 증거입니다.
물가 상승 속도가 다시 빨라지고 있다
2026년 들어 상황이 더 나빠지고 있습니다. 4월 119.37에서 5월 119.92, 6월 119.99로 단 세 달 사이에 급격히 올랐습니다. 물가 상승이 점차 가속화하는 모습입니다.
이런 추세라면 2026년 하반기 기초연금 재산정 시 또 다른 문제가 터질 가능성이 높습니다. 현재의 제도는 공식 소비자물가지수 변동률에만 연동되어 있기 때문입니다. 만약 하반기 물가가 또다시 상승한다면, 2027년 기초연금이 실제 생활비를 얼마나 반영할 수 있을지 불확실합니다.
따라서 하반기 기초연금 개편 때는 단순히 종합 물가지수가 아니라, 저소득층이 실제로 많이 쓰는 항목들의 가격 변화를 별도로 추적한 지표가 필요합니다.
지표와 현실 사이의 틈새에서 정책이 비틀리고 있다
현 제도의 한계가 명확합니다. 기초연금은 공식 물가지수에 연동되어 있는데, 저소득 노인이 체감하는 물가는 이를 크게 초과하고 있다는 뜻입니다. 보건복지부 자료에 따르면 현재 기초연금 수급자의 약 86%는 소득인정액이 월 150만원 미만입니다. 이들이 한 달에 써야 할 돈은 정해져 있는데, 실제 가격은 지표보다 더 빠르게 오르고 있습니다.
2026년 기초연금 선정기준액(단독가구 월 247만원)은 기준중위소득의 96.3% 수준으로 책정되어 있습니다. 표면상 적절해 보이지만, 실제 생활비를 반영하는 선정기준액을 2.1%의 연금액 인상으로 따라잡을 수 없다는 게 문제입니다. 결국 정책이 저소득층의 구매력 하락을 충분히 보호하지 못하고 있습니다.
당신의 가계부에서도 비슷한 일이 일어나고 있다
소비자물가지수와 개인 가계의 실제 지출이 다르게 움직인다는 것을 이해하는 것은 중요합니다. 만약 당신이 고정 수입으로 생활한다면, 공식 지표보다 높은 상승을 느끼는 것이 정상입니다. 특히 식료품, 의료비, 난방비 같은 필수 항목의 가격을 따로 추적해야 합니다.
기초연금 수급을 앞둔 분이거나, 은퇴 후 고정 수입으로 생활하려는 분이라면 더욱 그렇습니다. 공식 물가지수만 믿고 은퇴 자금을 계획하면, 실제 생활비와의 차이에 놀라게 될 수 있습니다. 2026년 하반기 기초연금 개편 논의에서 정책당국이 체감 물가 데이터를 제시하고 개선방안을 내놓을 때까지, 개인 차원에서는 자신의 실제 지출 패턴을 꼼꼼히 기록하는 것이 가장 현명한 대비입니다.
| 시점 | 2020=100 |
|---|---|
| 2026년 1월 | 118.0 |
| 2026년 2월 | 118.4 |
| 2026년 3월 | 118.8 |
| 2026년 4월 | 119.4 |
| 2026년 5월 | 119.9 |
| 2026년 6월 | 120.0 |
자료: 한국은행 ECOS
※ 정보 제공 목적의 자료이며, 이에 근거한 판단의 책임은 이용자 본인에게 있습니다.